上海、成都、深圳等地一批电竞场馆相继开工或启用,舞台灯光、直转播系统和观众席动辄数亿元投入,账本被推到台前。建设热潮背后,回报周期究竟多长,正在成为政府、俱乐部、运营方和赛事方共同面对的现实问题。这笔账牵动城市产业招商、粉丝消费与场馆长期运维,也决定热潮能否变成可持续的赛事经济。
过去两年,上海国际新文创电竞中心、成都高新体育中心电竞馆、深圳NIP主场馆等陆续投用,西安WE主场和武汉eStarPro主场也完成改造。多个城市把电竞场馆写进体育产业和城市更新项目,建设节奏明显加快。投资从数亿元到十余亿元不等,土地、土建和声光电系统占大头,后续改造还要追加预算。
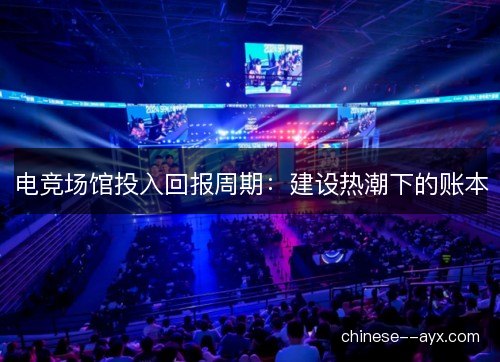
电竞场馆的投入并不只是盖一座馆。土地和土建之外,主舞台机械、灯光音响、直转播控制室、万兆网络、空调新风和观众座椅都要按赛事标准配置,消防与疏散要求也高于普通展馆,单平方米造价被明显推高。一座可承接顶级赛事的电竞场馆,前期投入常以亿元计,回报却要按年慢慢摊。
场馆收入通常由赛事租金、票务分成、冠名赞助、商业活动、餐饮零售和停车等组成。顶级联赛和全球赛事能带来短期人流,日常则要靠训练、青训、展会、发布会和粉丝见面会填满档期,单一赛事很难覆盖全年成本。账本里最怕的是空置,场地一闲,能耗、折旧和人工仍要照常支出,空置率一高,回本节奏立刻被打乱。
运营成本比建设投入更磨人。大型电竞场馆的灯光、空调和屏幕常年耗电,设备更新周期又短,安保、保洁、工程和赛事执行团队不能临时拼凑。若一年只办几场大型比赛,折旧和运维就会把现金流压得很紧。维护合同、保险和税费也要计入,账面上看得见的收入往往先被这些固定项切走。
回报周期的测算差别很大。政府自持的场馆更看重产业带动,回收期可以拉长到十年开外;企业租用或改造的场馆则要在五到八年内看到现金回流。重资产与轻资产、主场馆与多功能馆,账本算法并不相同。同一座场馆,按赛事租金算和按城市营销算,得到的回本年限可能相差一倍。
地方政府愿意投入,原因不止赛事本身。一座电竞场馆能带动周边酒店、餐饮、交通和商业体,给新区聚人气,也能配合招商和青年文化政策。杭州亚运会电竞项目落地后,相关场馆和产业链企业获得持续曝光,城市品牌收益被纳入考量。这笔收益不直接进门票账,却会影响决策者对回报周期的判断。
俱乐部和赛事方也有自己的算盘。LPL和KPL推进地域化后,成都AG超玩会、武汉eStarPro、西安WE、深圳NIP等把主场当作粉丝运营入口,教练Tabe和选手Uzi的号召力也被视作流量抓手,EDG、JDG等俱乐部则借线下空间做品牌联名和青训展示。主场能拉近距离,却不等于自动盈利。门票、周边和赞助转化需要长期内容支撑,场馆租金和安保成本却按月发生。
赛事资源却是稀缺的。英雄联盟全球总决赛、王者荣耀世界冠军杯等头部比赛一年只在少数城市落地,更多时间场馆要面对空档。没有稳定赛程,场馆就难排满周末,招商方案也缺少可预期的曝光,回本速度自然被拖慢。头部赛事议价权强,场馆往往让出票务和赞助权益,换来的只是短期名声。
于是复合运营成为常见选择。上海、成都、深圳的一些电竞场馆开始承接演唱会、漫展、发布会、企业年会和体育比赛,用活动排期摊薄固定成本。多功能空间能提高利用率,但改造舞台和隔音也要花钱,运营团队必须更懂内容招商。没有稳定内容来源,多功能馆也会陷入低价竞争。
门票和赞助的天花板也要看清。电竞观众以年轻群体为主,票价过高会劝退线下消费,票价过低又难覆盖赛事执行成本。赞助商看重曝光和转化,若场馆一年没有几次高热度比赛,冠名和展位价格就很难往上走。场馆若把希望全压在门票上,回本模型会非常脆弱,线下消费习惯仍需培育。
建设热潮传导到俱乐部,最直接的是成本上升。主场租金、差旅、场馆运营分成和粉丝活动投入都要进预算,而联赛分红和赞助收入增长有限。部分俱乐部把主场做成品牌窗口,短期却要承受现金流压力,账本比战绩更早发出警报。场馆方同样难受,固定支出按月发生,收入却跟着赛历波动。
一些地方开始重新审视项目可行性。场馆定位、赛事引进、运营团队和周边商业需要同步论证,不能只按地标思路盖馆。ayx若缺少长期赛历和内容团队,再漂亮的电竞场馆也可能变成低使用率资产,回报周期被无限拉长。审批、补贴和土地条件也要与运营能力匹配,否则账本很难闭环。
往后看,轻资产和合作运营会更常见。政府提供场馆与政策,专业公司负责赛历、招商和日常管理,俱乐部以主场内容换取分成。区域联赛、高校赛事和青训联赛若能填满工作日,电竞场馆的账本才有机会从单点赛事转向全年经营。场馆不再只靠一场比赛吃饭,才能把回本年限拉回可预期区间。
电竞场馆的账本,最终要算城市产业、粉丝消费和内容供给的综合账。建设热潮可以带来硬件跃升,但回报周期取决于持续赛事、专业运营和理性规划。把场馆放进电竞生态里经营,而不是只当作地标,热潮才可能沉淀为长期资产。场馆是否值得建,答案不在开工剪彩那天,而在多年后的使用率和现金流里。